La holding familiare protegge il patrimonio separando la proprietà dei beni immobili e della liquidità dai rischi operativi dell’attività d’impresa. Attraverso lo schermo societario e la disciplina dell’articolo 2740 del Codice Civile, i creditori commerciali non possono aggredire gli asset custoditi nella capogruppo.
L’esercizio di qualsiasi attività economica espone l’imprenditore a una responsabilità patrimoniale illimitata per i debiti contratti nella gestione ordinaria e straordinaria. La mancata separazione tra beni personali, asset immobiliari e capitali aziendali trasforma ogni imprevisto tributario o commerciale in un potenziale pignoramento dell’intero patrimonio di famiglia.
Questo articolo analizza l’architettura legale necessaria per blindare la ricchezza accumulata attraverso holding pure, società semplici e clausole statutarie strategiche. La protezione patrimoniale efficace richiede pianificazione anticipata, rigore formale e il supporto di professionisti iscritti agli Ordini competenti.
La vulnerabilità del patrimonio indiviso: i limiti dell’articolo 2740 c.c.
L’articolo 2740 del Codice Civile stabilisce che il debitore risponde dell’adempimento delle obbligazioni con tutti i suoi beni presenti e futuri. Senza strutture societarie dedicate, il patrimonio immobiliare e i conti correnti personali rispondono in solido dei debiti aziendali.
Gli strumenti tradizionali di tutela personale mostrano falle strutturali gravi quando vengono aggrediti in sede giudiziaria. Il fondo patrimoniale tutela la famiglia solo per i debiti contratti per bisogni estranei al nucleo familiare, ma la giurisprudenza tributaria include sistematicamente le obbligazioni d’impresa tra le esigenze primarie di mantenimento economico, rendendo il fondo attaccabile dall’Agenzia delle Entrate.
Allo stesso modo, le polizze assicurative vita unit-linked perdono la loro tradizionale impignorabilità quando la struttura contrattuale conserva la disponibilità finanziaria del capitale in capo all’assicurato. I tribunali revocano questi contratti considerandoli meri investimenti finanziari speculativi.
Punto di rottura: l’illusione della tutela postuma
Trasferire immobili o quote societarie quando la crisi aziendale è già manifesta attiva automaticamente l’azione revocatoria ordinaria (art. 2901 c.c.) o fallimentare. La legge punisce gli atti a titolo gratuito o oneroso compiuti nella consapevolezza di recare pregiudizio ai creditori. La segregazione patrimoniale deve avvenire in regime di piena solvibilità e stabilità contabile.
L’architettura della holding familiare: come funziona la schermatura
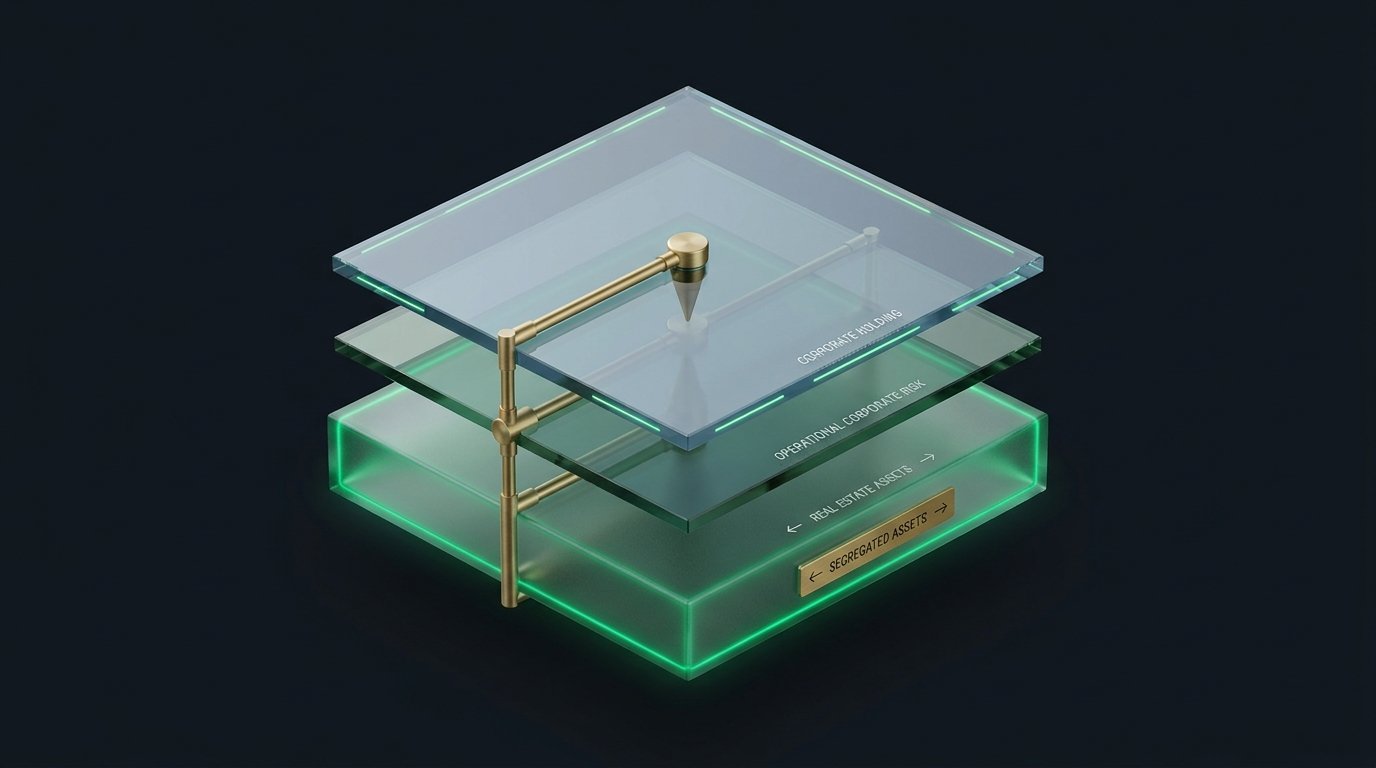
Una holding familiare opera come società capogruppo che detiene le quote delle aziende operative e la titolarità dei beni immobili, incassando utili ed escludendosi dalle attività a rischio operativo diretto.
Nello schema a piramide societaria, l’azienda commerciale operativa (la controllata S.r.l.) affronta i rischi tipici del mercato: contenziosi con fornitori, responsabilità verso dipendenti, rischi di cantiere e insoluti bancari. Gli utili generati dalla controllata vengono periodicamente deliberati e distribuiti alla holding controllante.
I capitali confluiti nella capogruppo escono definitivamente dalla sfera giuridica dell’azienda operativa. Il fallimento o la crisi della controllata comporta la sola perdita del valore della partecipazione societaria, preservando intatti i beni e la liquidità allocati nella holding.
La società semplice come cassaforte per immobili e partecipazioni
La società semplice non può esercitare attività commerciale e rappresenta il veicolo più efficiente in Italia per detenere patrimoni immobiliari locati, terreni e portafogli finanziari di famiglia.
L’assenza dell’obbligo di deposito del bilancio di esercizio garantisce riservatezza sulla reale entità del patrimonio detenuto. Inoltre, la società semplice non è soggetta alla liquidazione giudiziale (ex fallimento). Il creditore personale del singolo socio non può espropriare i beni della società, ma può soltanto richiedere la liquidazione della quota del proprio debitore o sequestrare gli utili distribuiti, subordinatamente alle regole previste dai patti parasociali.
I vantaggi fiscali del regime PEX e la gestione dei dividendi
Il regime della Participation Exemption (PEX) esenta da IRES il 95% delle plusvalenze realizzate dalla holding sulla cessione di partecipazioni in società commerciali residenti.
L’articolo 87 del Testo Unico delle Imposte sui Redditi (TUIR) consente alla holding di vendere quote aziendali pagando le imposte solo sul 5% dell’utile realizzato, con un’aliquota effettiva pari all’1,2% (il 24% del 5%). I dividendi distribuiti dalla società commerciale alla holding beneficiano del medesimo trattamento di esclusione al 95% ai sensi dell’art. 89 del TUIR. L’imprenditore reinveste il 98,8% della liquidità generata senza dover versare la ritenuta a titolo d’imposta del 26% prevista per le persone fisiche.
Confronto tra strumenti di segregazione patrimoniale
Ogni strumento giuridico possiede gradi differenti di impermeabilità legale, costi di mantenimento contabile e convenienza tributaria a seconda della composizione del patrimonio.
| Veicolo Giuridico | Grado di Protezione | Tassazione Dividendi | Esposizione al Fallimento | Costi Gestionali |
|---|---|---|---|---|
| Persona Fisica | Nullo (art. 2740 c.c.) | 26% secco | Totale per ditta individuale | Minimi |
| Società Semplice (S.s.) | Elevato (immobili e quote) | Trasparenza (IRPEF soci) | Esente da liquidazione giudiziale | Bassi (no bilancio) |
| Holding S.r.l. pura | Molto elevato | 1,2% (IRES su base 5%) | Limitata al patrimonio netto | Medi (deposito bilancio) |
| Trust Interno | Massimo (segregazione piena) | Variabile in base al tipo | Nessuna (patrimonio autonomo) | Elevati (compenso Trustee) |
La dimensione decisionale: neuroscienze e conservazione del patrimonio
La conservazione della ricchezza dipende dalla capacità del titolare di gestire le reazioni emotive primarie davanti al rischio e alla complessità burocratica.
Come dimostrano le ricerche condotte dal Dott. Sergio Audasso sulla finanza comportamentale e sul NeuroQuoziente Patrimoniale (NQP), la perdita economica ha un impatto cerebrale doppio rispetto al piacere del guadagno equivalente. Questo squilibrio spinge l’imprenditore a difendere aziende in declino immettendo liquidità personale non protetta, consumando le riserve familiari in operazioni di salvataggio prive di logica industriale.
Comprendere i bias cognitivi nelle decisioni finanziarie permette di delegare la governance aziendale a parametri oggettivi. Il metodo F.I.T. (Focalizzazione, Integrazione, Trasformazione) unisce la consulenza strategica di Simone Aversano, professionista ex Legge 4/2013, ai protocolli di stabilità decisionale, impedendo che l’ansia da prestazione comprometta la blindatura dei beni.
La liquidità preservata all’interno della holding deve poi essere allocata evitando i prodotti bancari tradizionali gravati da costi occulti. In questa fase diventa determinante ricorrere a un consulente finanziario autonomo fee-only iscritto all’albo OCF, privo di retrocessioni commissionali, e diversificare una quota della riserva strategica in beni rifugio tangibili come l’oro fisico da investimento custodito in caveau di sicurezza.
Regola fiduciaria: l’obbligo di autentica sostanza economica
L’Amministrazione Finanziaria contesta e disconosce le holding mere scatole vuote create al solo scopo di eludere l’imposizione tributaria o sottrarre garanzie ai creditori (art. 10-bis L. 212/2000 sullo statuto del contribuente). Una holding deve possedere una governance documentata, deliberazioni assembleari reali, conti correnti separati e una chiara finalità di gestione economica delle partecipazioni.
Errori fatali nella costituzione di una holding di famiglia
Gli errori più frequenti nella pianificazione patrimoniale scaturiscono dall’adozione di statuti standard scaricati dal web o dalla delega a consulenti non specializzati nel diritto societario d’élite.
L’omissione di specifiche clausole di prelazione e gradimento nello statuto della holding apre le porte a soggetti terzi in caso di divorzio di uno dei figli o di contenziosi ereditari. In assenza di un patto di famiglia redatto per atto pubblico notarile, la successione generazionale genera il blocco dell’attività decisionale per veti incrociati tra eredi legittimari.
Un ulteriore sbaglio risiede nella mancata separazione tra l’organo amministrativo della holding e quello della società operativa. Se l’amministratore coincide senza una chiara ripartizione dei poteri di spesa, i creditori possono tentare l’azione di responsabilità diretta per confusione patrimoniale e abuso di direzione e coordinamento (art. 2497 c.c.).
Architettura patrimoniale verificata
Costruisci la tua cassaforte societaria con specialisti qualificati
La costituzione di una holding e la redazione degli statuti richiedono perizie giurate, atti notarili e pareri tributari su misura. Consulta la directory dei commercialisti, avvocati e consulenti indipendenti convenzionati con SolDiSfatti o richiedi una sessione di orientamento esecutivo.
Domande frequenti sulla holding familiare
Qual è il capitale minimo per costituire una holding familiare?
Se la holding viene costituita sotto forma di S.r.l. ordinaria, il capitale sociale minimo è di 10.000 euro, riducibile a 1 euro nella versione semplificata (con limitazioni statutarie sconsigliate per patrimoni ampi). Nel caso della società semplice non è previsto un capitale minimo legale, ma il conferimento iniziale deve risultare proporzionato agli asset immobiliari o mobiliari da gestire.
I debiti personali di un socio possono intaccare il patrimonio della holding?
I creditori personali del socio non possono pignorare i beni materiali della società. Possono aggredire esclusivamente le quote societarie possedute dal debitore o gli utili distribuiti. Se lo statuto prevede clausole di gradimento e intrasferibilità, il creditore incontra ostacoli legali insormontabili nella vendita forzata delle quote, restando limitato al solo sequestro degli eventuali dividendi deliberati.
Quanto tempo deve passare affinché la holding sia al sicuro dalla revocatoria?
L’azione revocatoria ordinaria prevista dall’articolo 2901 del Codice Civile si prescrive in 5 anni dalla data dell’atto di conferimento dei beni. L’azione revocatoria fallimentare si prescrive invece in 3 anni dall’apertura della liquidazione giudiziale e colpisce atti compiuti nei 6 mesi o nell’anno precedente. Trascorsi i 5 anni dal conferimento, la segregazione patrimoniale diviene inattaccabile da parte dei creditori anteriori.
Che differenza c’è tra holding pura e holding mista?
La holding pura si limita alla detenzione, al controllo e al coordinamento delle partecipazioni societarie e dei beni patrimoniali, senza svolgere alcuna attività di scambio commerciale diretto. La holding mista, al contrario, affianca alla gestione delle partecipazioni anche un’attività produttiva o commerciale propria. La holding pura assicura il massimo livello di protezione legale poiché non genera crediti né debiti operativi verso il mercato.