I bias cognitivi nelle decisioni finanziarie sono automatismi mentali inconsci che distorcono la valutazione del rischio e causano vendite compulsive o acquisti euforici. Il protocollo neurocognitivo NQP neutralizza queste deviazioni calibrando la risposta emotiva agli stimoli di mercato.
La teoria economica classica postula l’esistenza di un investitore razionale capace di elaborare freddamente le informazioni disponibili. I dati reali sui rendimenti dei portafogli individuali smentiscono questo paradigma teorico: l’essere umano gestisce il capitale attraverso strutture cerebrali arcaiche evolute per garantire la sopravvivenza biologica nella savana, inadatte alla complessità dei mercati contemporanei.
Senza un metodo strutturato di decodifica dei propri pattern neurali, anche le strategie di allocazione più sofisticate cedono sotto il peso dell’ansia da volatilità. La stabilità patrimoniale duratura richiede il controllo scientifico dei processi decisionali prima dell’acquisto di qualsiasi strumento finanziario.
I meccanismi biologici della perdita: il cervello contro i mercati
Il cervello umano elabora una perdita finanziaria nelle medesime aree neurali deputate alla ricezione del dolore fisico, attivando l’amigdala e scatenando scariche immediate di cortisolo e adrenalina.
Questo assetto neurobiologico produce una reazione istantanea di attacco o fuga. Davanti a un crollo improvviso delle quotazioni, la corteccia prefrontale dorsolaterale, sede del pensiero razionale e della pianificazione a lungo termine, riduce la propria attività metabolica. Il controllo esecutivo passa all’area limbica, programmata per interrompere il dolore il più rapidamente possibile.
L’investitore medio liquida le posizioni esattamente nel punto di massimo sconto temporale, trasformando una fluttuazione contabile transitoria in una perdita economica definitiva. Questo fenomeno si ripete in modo identico a ogni ritracciamento ciclico, cancellando anni di accumulazione patrimoniale.
Punto di rottura: il collasso dell’orizzonte temporale
Nel momento in cui un drawdown supera la soglia di tolleranza neurocognitiva individuale, l’orizzonte temporale dell’investitore decade istantaneamente da dieci anni a dieci secondi. L’urgenza fisiologica di cessare lo stress biochimico azzera ogni logica analitica, spingendo il decisore ad accettare condizioni di realizzo disastrose pur di ripristinare l’omeostasi corporea.
I principali bias cognitivi distruttivi per il portafoglio
Gli errori sistematici di giudizio nascono da scorciatoie cognitive (euristiche) utilizzate dalla mente per risparmiare energia metabolica durante l’elaborazione di scenari probabilistici complessi.
Nel contesto finanziario, queste scorciatoie distorcono sistematicamente la percezione delle probabilità matematiche. Le perdite subite nei portafogli privati derivano principalmente da cinque distorsioni comportamentali ricorrenti, descritte dagli studi della finanza comportamentale e documentate nella prassi operativa.
L’avversione alle perdite e il sequestro dell’amigdala
L’avversione alle perdite teorizzata da Daniel Kahneman e Amos Tversky dimostra che il dolore causato da una perdita è psicologicamente pari a oltre il doppio della soddisfazione per un guadagno di pari entità.
Perdere diecimila euro genera una risposta neuroendocrina di intensità comparabile a quella provocata dalla minaccia di un’aggressione fisica. Al contrario, guadagnare la medesima cifra produce una scarica di dopamina modesta e di breve durata. L’asimmetria spinge gli investitori a correre rischi sproporzionati pur di evitare di concretizzare una minusvalenza formale, trattenendo titoli tossici in portafoglio per anni nella vana attesa di un improbabile recupero dei prezzi originari.
Eccesso di fiducia e ancoraggio al prezzo storico
L’eccesso di fiducia (overconfidence) porta l’investitore a sovrastimare la propria capacità predittiva, attribuendo i guadagni alle proprie doti analitiche e imputando le perdite alla sfortuna.
Questo meccanismo genera un’esposizione eccessiva su singoli strumenti rischiosi o una frequenza operativa sconsiderata. Tale distorsione si salda con l’ancoraggio, ovvero la tendenza a fissare le proprie scelte sul prezzo massimo toccato da un titolo in passato, ignorando il deterioramento fondamentale dell’emittente o i mutamenti macroeconomici sopravvenuti.
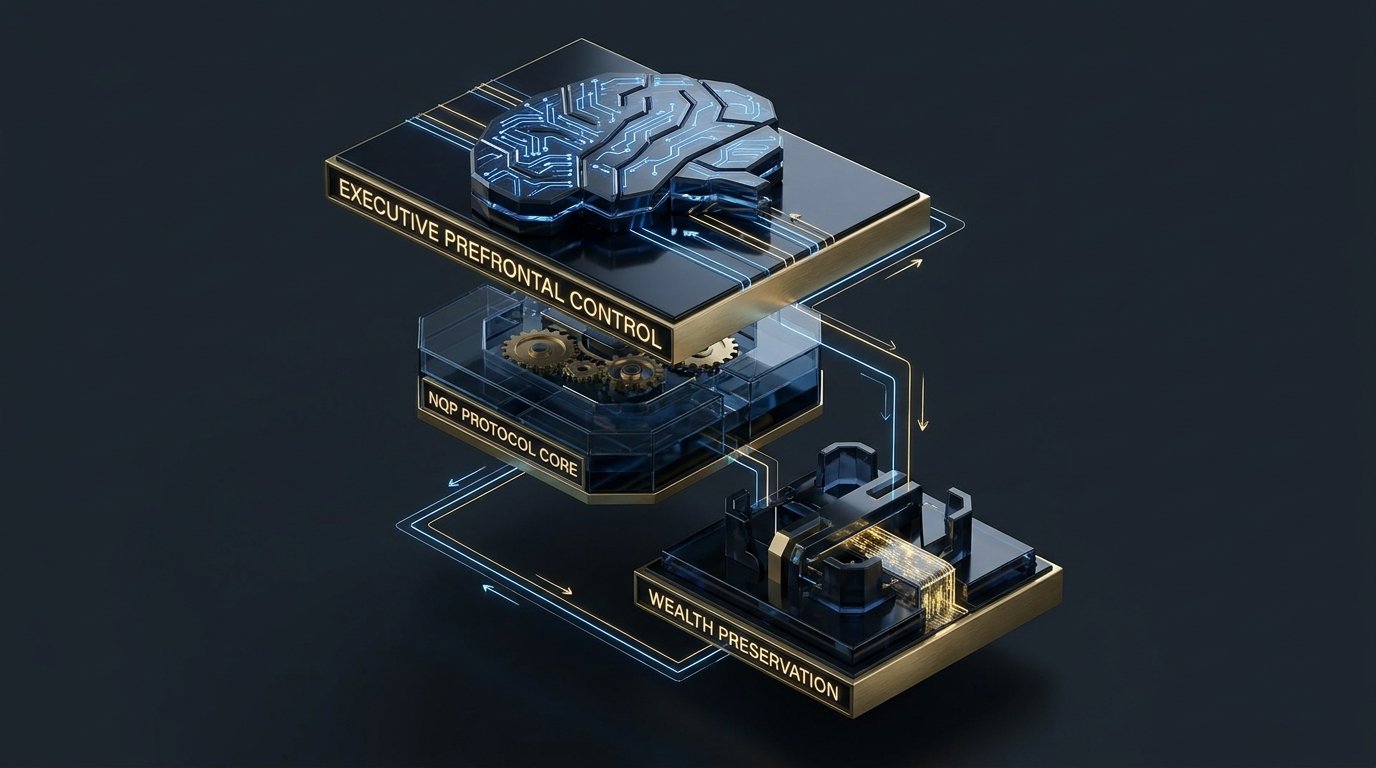
Matrice neurocognitiva: distorsioni, impatto economico e soluzioni NQP
La tabella definisce i collegamenti diretti tra le alterazioni neurobiologiche dell’investitore, i comportamenti dannosi sul capitale e le correzioni del protocollo NQP.
| Bias Cognitivo | Innesco Neurologico | Comportamento Distruttivo | Contromisura Metodo NQP |
|---|---|---|---|
| Avversione alle perdite | Iper-attivazione dell’amigdala | Vendita impulsiva ai minimi o rifiuto dello stop | Isolamento del segnale con regole di latenza obbligatorie |
| Eccesso di fiducia (Overconfidence) | Picco dopaminergico nello striato | Concentrazione anomala e trading iperattivo | Verifica oggettiva dei dati tramite audit indipendente |
| Bias di conferma | Filtro selettivo reticolare | Ricerca esclusiva di tesi rialziste a supporto | Protocollo di falsificazione sistematica delle tesi |
| Effetto gregge (Herd Behavior) | Attivazione neuroni specchio per conformismo | Acquisto ai massimi spinto da FOMO collettiva | Decoupling decisionale e piano operativo prestabilito |
Il protocollo NQP e il metodo F.I.T. per il controllo esecutivo
Il NeuroQuoziente Patrimoniale (NQP) quantifica la capacità di conservare lucidità decisionale e coerenza strategica durante fasi di forte stress finanziario o personale.
Ideato dal Dott. Sergio Audasso, ricercatore neurocognitivo, il modello NQP mappa le risposte comportamentali attraverso l’analisi dei pattern di reazione del sistema nervoso autonomo. I risultati consentono di strutturare un assetto operativo su misura, calibrato sulle reali soglie neurobiologiche dell’individuo, superando i questionari bancari standardizzati Mifid che si rivelano inadeguati nei momenti di crisi.
Al protocollo analitico si affianca il metodo F.I.T. (Focalizzazione, Integrazione, Trasformazione), sviluppato in collaborazione con Simone Aversano, Life & Performance Coach ai sensi della Legge 4/2013. Il metodo addestra l’investitore a disinnescare i trigger emotivi, creando routine di latenza deliberata prima di ogni spostamento patrimoniale. Chi desidera approfondire la genesi teorica e applicativa del protocollo trova un compendio dettagliato nel libro Stabilmente SolDiSfatti.
Regola neurocognitiva: il protocollo di latenza obbligatoria
Nessun ordine finanziario o riallocazione di emergenza deve essere eseguito nella medesima finestra temporale in cui si manifesta lo stimolo stressogeno. Imporre una pausa operativa obbligatoria di almeno ventiquattro ore consente al sistema parasimpatico di ristabilire l’equilibrio ematico e riattivare le funzioni analitiche della corteccia prefrontale, azzerando le decisioni dettate dalla chimica dell’amigdala.
Integrazione tra schermatura legale e stabilità decisionale
La stabilità neurocognitiva funge da pilastro operativo per l’architettura legale e societaria eretta a protezione del patrimonio.
Costruire una holding familiare per la protezione del patrimonio e degli immobili tutela gli asset dal rischio di aggressione dei creditori d’impresa. Tuttavia, se l’amministratore cede al panico durante una correzione di mercato o contrae debiti personali sconsiderati a causa del bias di sovrastima, la tenuta della struttura societaria viene compromessa dall’interno.
Allo stesso modo, la scelta strategica di allocare liquidità tramite un consulente finanziario autonomo fee-only iscritto all’albo OCF garantisce l’eliminazione dei conflitti di interesse commissionali della banca. L’investitore necessita comunque dell’assetto mentale adeguato per rispettare la pianificazione concordata. La riserva di sicurezza in beni tangibili, come l’oro fisico da investimento segregato in caveau, riduce lo stress biologico offrendo una garanzia tangibile contro il rischio sistemico, alleggerendo la pressione decisionale quotidiana. Quando la complessità aziendale genera fatica mentale cronica, occorre intervenire tempestivamente con rimedi mirati contro il sovraccarico decisionale dell’imprenditore.
Consulenza e performance decisionale
Sviluppa la padronanza neurocognitiva delle tue risorse finanziarie
Affianca alla solidità tecnica dei tuoi consulenti legali e tributari un percorso di allineamento delle funzioni esecutive. Scopri come il coaching di performance F.I.T. e la directory di specialisti convenzionati SolDiSfatti trasformano la complessità economica in precisione operativa.
Domande frequenti sui bias cognitivi nella finanza
Cosa sono esattamente i bias cognitivi nella gestione del denaro?
Sono deviazioni sistematiche del pensiero logico che portano a compiere valutazioni errate sul rischio e sui rendimenti. Si manifestano attraverso decisioni impulsive determinate da reazioni emotive innate, come la paura di perdere il capitale o l’euforia causata da guadagni rapidi, ignorando la matematica statistica dei mercati.
In cosa si differenzia il test NQP dal questionario Mifid bancario?
I questionari Mifid compilati negli istituti di credito sono test formali di autovalutazione teorica, progettati per assolvere a obblighi di conformità normativa e proteggere l’intermediario commerciale. Il protocollo NQP ideato dal Dott. Sergio Audasso misura le reali risposte biologiche e comportamentali sotto stress, individuando i punti di rottura neurocognitivi prima dell’innesco emotivo.
Come si disinnesca la vendita compulsiva durante i crolli di borsa?
La neutralizzazione richiede l’applicazione di un protocollo di disconnessione operativa: imporre un vincolo temporale di almeno 24-48 ore prima di trasmettere l’ordine e subordinare qualsiasi vendita all’approvazione di un piano scritto di allocazione o alla consultazione di un professionista terzo indipendente, disinnescando la reazione biochimica immediata dell’amigdala.
Qual è il ruolo del Life & Performance Coach nella finanza personale?
Il coach professionista ex Legge 4/2013 non eroga consulenza sugli investimenti finanziari, compito riservato agli iscritti all’albo OCF. La sua funzione esecutiva consiste nell’allenare l’imprenditore e l’investitore alla disciplina comportamentale, all’eliminazione delle abitudini autodistruttive e alla gestione della lucidità operativa, garantendo la rigida aderenza agli obiettivi di lungo termine prefissati.